 Simone
会计科目与账户
的有关信息介绍如下: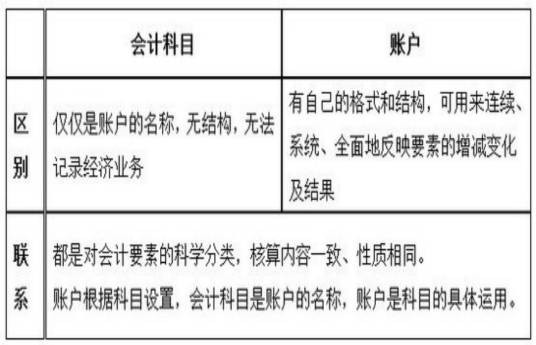
会计科目与账户是会计工作中用于分类记录与核算财务信息的两个基础工具。会计科目是对会计要素具体内容进行分类核算的项目,为账户设置和账务处理提供依据;账户则是根据会计科目设立的结构化工具,用于反映会计要素的增减变动及结余情况。
会计科目按经济内容分为资产、负债、所有者权益、成本和损益五大类,并根据详细程度划分为总分类科目、二级科目和明细科目。其设置需遵循结合会计对象特点、满足内外部管理需求、统一性与灵活性结合等原则,例如为适应商业信用发展增设“预付账款”等科目。账户的基本结构分为左右两方,记录增减变动,具体格式包括账户名称、日期、摘要及金额等内容。
会计科目由国家统一制定,而账户由企业根据科目结合实际需求开设。两者内容一致且目标均为提供分类会计信息,但科目侧重分类标准,账户则通过结构实现动态核算。随着经济环境变化,科目设置需兼顾稳定性与适应性,以保持会计核算的连续性和可比性。
想要了解更多“会计科目与账户”的信息,请点击:会计科目与账户百科