 Simone
国内的税务稽查是怎样的?该如何选择税务机构去进行税务筹划
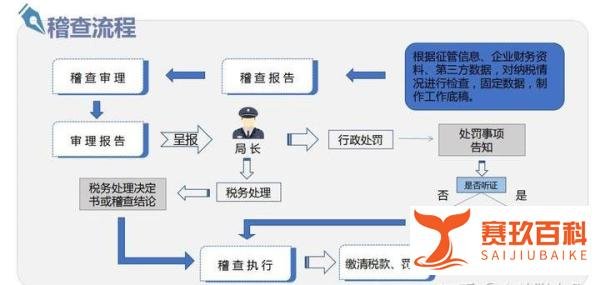
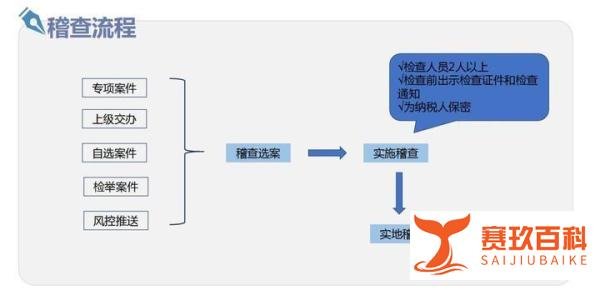
的有关信息介绍如下:国内税务稽查以“双随机一公开”为核心机制,结合定向与不定向抽查方式,形成差异化监管体系。具体特点如下:
随机性:通过摇号从纳税人名录库和执法人员名录库中分别抽取检查对象和执法人员,确保检查主体与客体均随机。
公开性:抽查结果、处罚补税情况等需在税务局官网公开,接受社会监督。
政策依据:该机制源于国办2015年58号文件,税务总局配套发布《税务稽查案源管理办法》等文件,形成完善制度体系。
重点税源企业:全国省、市重点税源企业(如年纳税额超千万企业)每年抽查比例约20%,每五年全覆盖一轮,采用定向与不定向抽查结合方式。
非重点税源企业:以定向抽查为主,每年抽查比例不超过3%,主要针对高风险行业或异常企业。
非企业纳税人:如个体工商户,每年抽查比例不超过1%。
异常对象:列入税务稽查异常名录库的企业,抽查比例和频次显著提高。
豁免条件:3年内已被抽查的企业不重复纳入抽查范围。
在金税四期“以数治税”背景下,企业需通过合规手段优化税负结构,避免虚开发票等违规行为。选择税务机构及筹划方案时需关注以下要点:
操作模式:在税收优惠地区设立分公司/子公司,作为原企业的采购、设计或咨询中心,承接部分税负后申请返税奖励。
返税比例:
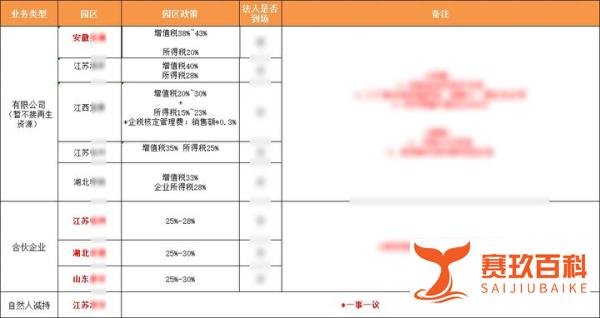
增值税返还40%~45%,所得税返还20%~28%(如安徽芜湖、江苏徐州);
个税返还23%~32%(如江苏、山东园区,适用于股权转让、高管个税优化等场景)。
政策稳定性:推荐选择政策连续执行5年以上、按月返还的园区,降低拖延返税风险。
业务拆分与组织形式优化
独立公司模式:首次入驻税收优惠地区时,建议成立独立公司,避免财报约束,便于利润提现。
转移定价策略:大型企业可通过将利润保留在低税率地区子公司(如爱尔兰12.5%税率)降低税负,但需确保交易价格符合独立交易原则。
政策红利匹配
高新技术企业认定:通过研发费用加计扣除、所得税优惠(15%税率)等政策降低税负。
地方招商引资政策:如湖北、湖南、江西等地园区提供阶梯式返税,纳税越多返税比例越高。
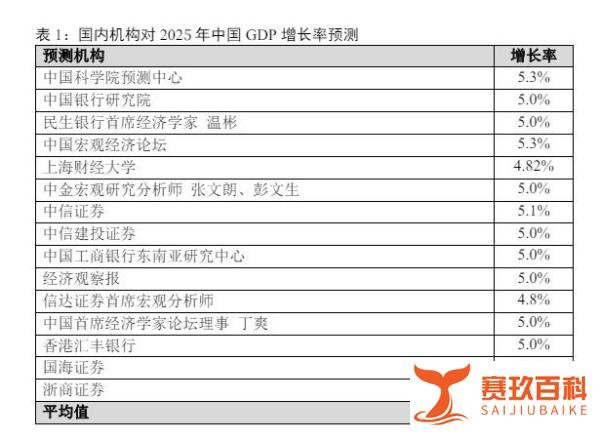
地方招商引税政策源于1994年分税制改革,旨在通过返税等手段吸引企业投资,推动区域经济发展。在经济增速目标压力下(如山东、广东等省设定2025年GDP增长目标为5%),税收优惠政策稳定性增强,成为企业降低税负的合规选择。
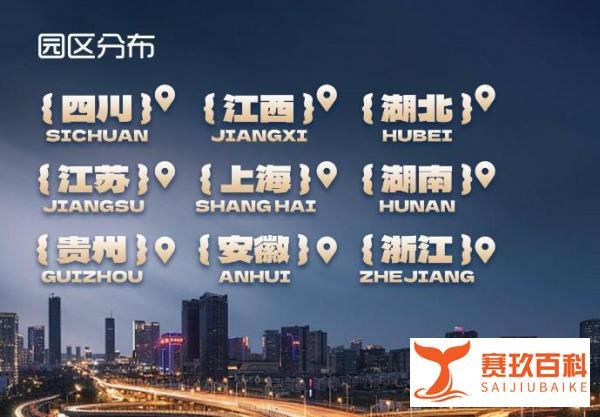
企业可通过专业税务机构匹配全国税收园区政策,实现税负优化与合规经营平衡。