 Simone
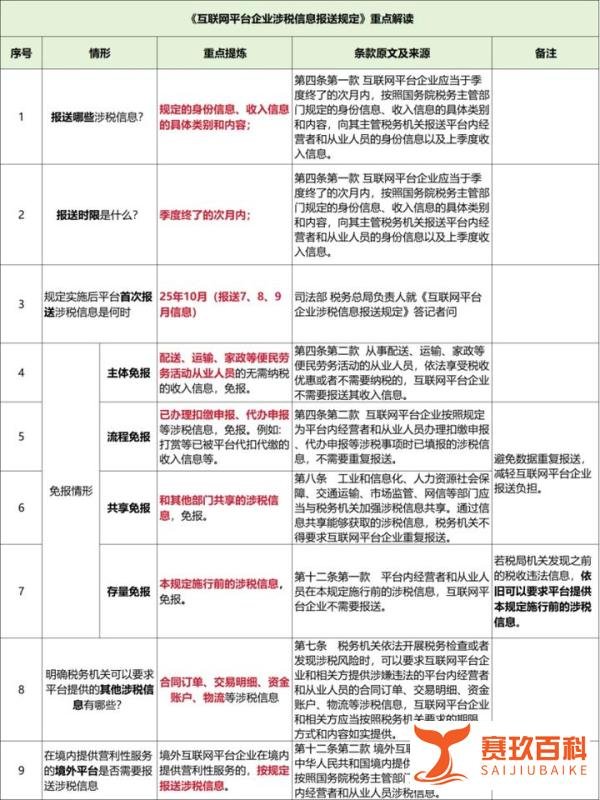
《互联网平台企业涉税信息报送规定》重点解读
的有关信息介绍如下:《互联网平台企业涉税信息报送规定》重点在于明确其程序法性质,并指出税务总局已通过国家税务总局公告2025年第15号及第16号对实施细则和执行口径进行规范。以下为详细解读:
实施细则与执行口径的规范依据税务总局通过两份公告对规定进行细化:
国家税务总局公告2025年第15号:明确涉税信息报送的具体范围,包括平台企业需采集的交易数据类型(如订单金额、支付方式、商品或服务类别)、经营者身份信息(如统一社会信用代码、纳税识别号)及税收优惠适用情况等。同时规定信息采集的频率(如按月/季报送)及格式标准(如电子数据接口规范)。
国家税务总局公告2025年第16号:界定执行口径,例如对“零申报”情形的认定标准、异常交易数据的识别规则(如频繁退换货、金额异常波动)及平台企业与税务机关的数据共享机制(如通过API接口实时传输)。此外,公告还明确税务机关对报送信息的审核流程及反馈时限。
对互联网平台企业的影响
合规成本增加:平台企业需建立或升级涉税信息采集系统,确保数据完整性、准确性和时效性。例如,需对接支付机构获取交易流水,或要求经营者补充纳税识别号等字段。
责任边界清晰化:规定明确平台企业仅需履行信息报送义务,不承担经营者偷逃税的连带责任,但若因故意隐瞒或篡改数据导致税款流失,将面临行政处罚。
技术适配要求:为满足电子数据接口规范,平台企业可能需调整现有IT架构,例如与税务机关的“金税四期”系统对接,实现数据自动传输。
对平台经营者的影响
纳税申报便利化:通过平台企业集中报送涉税信息,经营者可减少手动填报负担,尤其对中小商户而言,降低了合规门槛。
税收透明度提升:税务机关可基于平台报送的数据实施精准监管,例如通过比对订单金额与申报收入,识别少报、漏报行为,倒逼经营者规范纳税。
隐私保护挑战:经营者需向平台提供更多身份及交易信息,需关注数据安全风险,例如平台是否采取加密存储、访问控制等措施防止信息泄露。
政策目标与长期意义
堵塞税收漏洞:通过强化平台企业作为“信息中介”的角色,解决以往因经营者分散、交易隐蔽导致的税款流失问题,例如对直播带货、共享经济等新业态的税收征管。
优化营商环境:标准化报送流程减少企业与税务机关的沟通成本,例如通过“一键申报”功能缩短纳税时间,符合“放管服”改革方向。
推动数字税收治理:规定为构建“以数治税”体系奠定基础,未来可能扩展至跨境交易、虚拟货币等更复杂场景,提升税收征管的智能化水平。
总结:该规定通过程序法设计,构建了“平台报送-税务监管-经营者纳税”的闭环链条,既强化了税收征管能力,又明确了各方权责边界。其实施需依赖技术手段(如数据接口、区块链存证)与制度保障(如隐私保护、异议处理机制)的协同,最终目标是实现税收公平与数字经济发展的平衡。


