 Simone
“京惠保”是薅羊毛还是割韭菜,我要投保吗?
的有关信息介绍如下:“京惠保”更偏向于“薅羊毛”,是否投保需结合自身情况判断。以下从产品性质、保障内容、适用人群等方面进行分析:
“京惠保”是首都城市定制保险,按照“政府指导、社会参与”的模式推出,旨在缓解因病致贫、因病返贫现象,属于商业补充医疗保险,与医保互为补充。其保费低廉,一年仅需79元,对于大多数北京市民来说,经济压力极小,从这个角度看,有“薅羊毛”的属性,即以较低的成本获得一定的医疗保障。
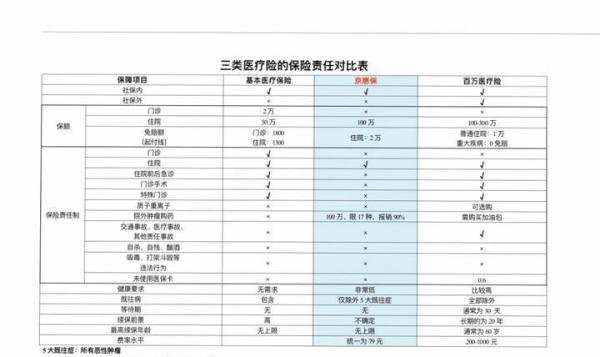
住院医疗费用:年度累计免赔额为2万元,免赔额以上的费用在符合赔付条件的情况下,按100%比例赔付,最高赔付额为100万元。保险期间内,被保险人在二级及以上公立医院住院所产生的符合基本医疗保险支付范围的医疗费用,经北京市基本医疗保险、大病医疗保险等政府主办医疗保险补偿后的个人承担部分(即自付一部分经大病医疗保险等报销后的剩余医疗费用)可进行赔付。
特定高额药品费用:保险期间内,被保险人由二级及以上公立医院的专科医生确诊初次罹患恶性肿瘤并开具处方,在指定医院或指定药店购买符合《北京京惠保特定高额药品支付范围》的17种自费特定药品费用,该部分特定高额药品费用的免赔额为0元,在符合赔付条件的情况下,按90%比例赔付,最高赔付额为100万元。
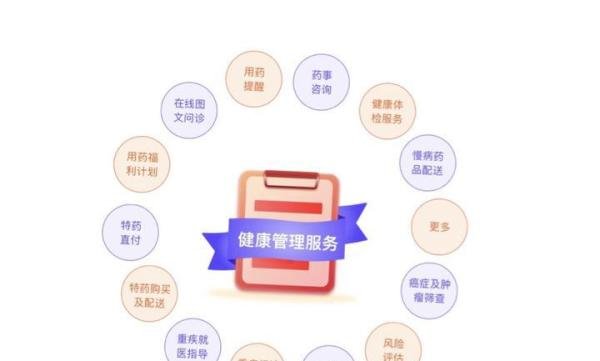
健康管家:推出了18项健康服务,全方位关注身体健康。
如果有百万医疗险,一般不需要再买“京惠保”,因为百万医疗险在各方面通常完胜“京惠保”,除了价格。“京惠保”79元的低价是其一大优势,对于一些身体不好买不了百万医疗的人群,“京惠保”是强推的选择,不会出现“割韭菜”的情况;而对于已有百万医疗险且保障全面的人来说,“京惠保”的保障可能略显重复,但也不会造成经济损失,只是可能没有充分利用到其保障功能。
参保条件
参保条件非常宽松,只要是北京市范围内的基本医疗保险参保人即可,不管年龄、职业、健康状况如何,婴幼儿、耄耋老人、公务员、自由职业者、健康人群、患病人群皆可参保。这使得“京惠保”的覆盖面很广,能够让更多人有机会获得保障,进一步体现了其惠民的性质。
是否会被“割韭菜”
从“京惠保”的设计和运营来看,不太存在“割韭菜”的情况。它是由北京人寿保险股份有限公司北京分公司、安盛天平财产保险有限公司北京分公司承保,有政府指导的背景,目的是为了提供惠民保障。其低廉的保费和一定的保障内容,对于符合条件且有需求的人群来说,是有实际价值的。当然,如果在已经有足够保障(如百万医疗险)且不需要额外补充的情况下购买,可能只是多了一份重复的保障,但也不至于说是被“割韭菜”。
是否投保的建议
适合投保的人群:
身体不好买不了百万医疗的人群,强推“京惠保”,它可以提供基本的医疗保障,降低因病致贫、因病返贫的风险。
经济预算有限,但又希望获得一定医疗保障的人群,“京惠保”79元的低价具有很高的性价比。
没有购买过任何商业医疗保险的人群,可以作为医保的补充,增加保障层次。
不适合投保的人群:
已经购买了保障全面、额度充足的百万医疗险的人群,一般不需要再购买“京惠保”,除非有特殊需求(如个别百万医疗不含外购药品,可单独购买一份外购药品的保险)。
“京惠保”具有一定的惠民性质和“薅羊毛”的潜力,但是否投保需要根据个人的保障需求、经济状况和已有的保险情况来综合判断。