 Simone
伦镍期货大反转?青山打爆外资多头?青山事件的完整还原
的有关信息介绍如下:伦镍期货事件及青山事件完整还原
近期,伦镍期货市场的剧烈波动引发了广泛关注,其中青山集团的事件更是成为了市场焦点。以下是对该事件的完整还原和分析。
一、事件起因
青山集团,作为中国的镍产业巨头,在伦镍期货市场(LME)开出了巨额空单,头寸大约在15到20万吨,价格大概在2-3万美元/吨。然而,需要注意的是,伦镍期货市场交易的镍是高纯度精炼镍,而青山集团生产的是高冰镍,不符合伦镍期货市场的交割要求。
关于青山为何会开出如此巨量的它自己不生产的精镍空单,有两种说法:一是青山集团历来喜欢在期货市场搞投机;二是青山为给其俄镍长期合作伙伴作套期保值。但无论哪种说法,LME已明确禁止俄镍进场交易,这让青山的空单成为了无根之水。
二、事件发展
价格飙升:
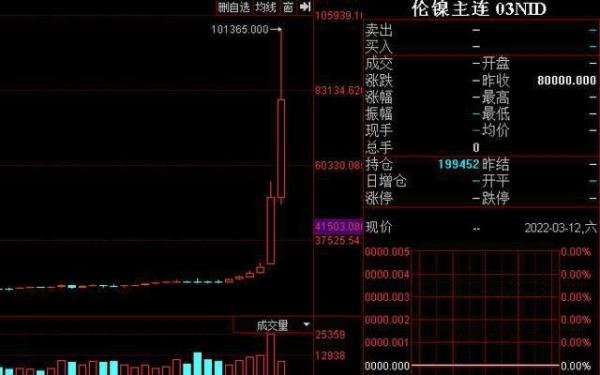
3月7日、8日,神秘交易商连续开出巨量多单,将镍合约价格从原来的2万多美元/吨拉升到8万美元/吨,最高达到10万美元/吨。伦镍两个交易日里大涨240%,刷新LME成立145年来的价格飙升纪录。
这意味着手持20万吨空单的青山在9号如果不能进行实物交割,就必须平仓给多方补偿差价,这个差价达到100亿美元以上,足以让青山集团陷入困境。
LME干预:
3月8日晚些时候,LME宣布取消当日的镍交易,并推迟原定于3月9日交割的实物结算镍合约的交割。但3月7日的交易仍然是有效的,镍合约收盘价为5万美元/吨。如果青山选择平仓,仍需补偿差价约40亿美元以上。
关于LME此举的原因,有多种解读,但较为合理的解释是LME从自身利益出发,维护市场稳定。
青山回应:
3月9日,青山集团宣称已置换调配到充足的镍板现货进行交割。但这只是青山的一家之言,且即使调配到足够的现货交割,对青山来说也只是个不亏之局,称不上反转。
三、后续博弈与可能结果
现货交割的可能性:
理论上讲,青山可以通过调配或借助国家储备局的精镍储备来筹配到足够的现货进行交割。但交割并非青山的首选,因为一旦交割,多方将陷入困境。
双方博弈:
多方逼空是为了赚取巨额现金利润,而非收获现货。一旦青山真的能交割现货,多方将面临巨大风险。
因此,双方有了谈判的空间,可能的结果是双方各让一步,青山出点血给外资补偿一点辛苦费,大家各自了结手上的头寸。
市场影响:
青山事件引发了市场对期货市场规则和监管的反思,也提醒了企业在参与境外期货交易时要谨慎行事。
四、结论
青山事件是一起典型的期货市场逼空事件,暴露了青山在期货交易中的疏忽大意和风险管理不足。然而,在国家的支持和市场的博弈下,青山有望通过谈判解决危机。对青山来说,这次事件是一个深刻的教训,提醒其要专注主业,谨慎参与期货交易。同时,该事件也为其他企业提供了宝贵的经验和教训。