 Simone
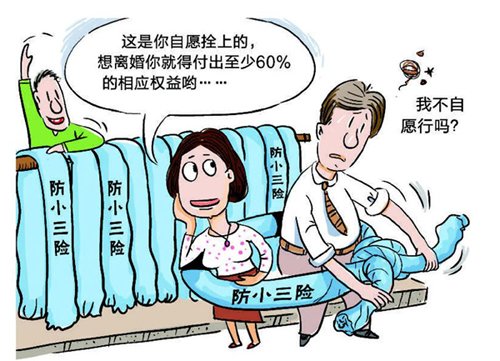
防小三险的现象分析
的有关信息介绍如下:国内的婚姻险实质是寿险
在国外推出的婚姻保险产品中,主要是以婚姻的存续为保险标的,侧重通过保险的手段,保全婚姻。如果在保险期间内,夫妻一方不幸身故,另一方可以领到保险公司的抚恤金;如果婚姻存续达到保单规定的条件,还可以领到保险公司给付的保险金。相反,如果中途离婚,保险公司会选择给予被遗弃者以相应保障。
而国内上市的“婚姻保险”品种,则是更多地关注婚姻存续期间夫妻双方的健康生存状况。保单规定被保险人为妻子,投保人可为被保险人本人或被保险人的近亲属。这类保险一般规定如果婚变,退保金只能归属女方,并采用了特别约定方式对失败婚姻中的弱者(多数为女性和小孩)给予经济补偿。
也有业内人士介绍,目前国内保险市场上市的一些婚姻险、爱情险,多以普通的寿险产品为基础,有些加上分红等理财功能,有些则补充健康医疗和意外等方面的保障,实质上还是一种寿险品种,只不过在叫法方面以及保障人群范围方面有所突出,显得比较特别而已。
本土知名学者、云南大学教授金子强认为,为妻子购买这样的保险表达责任感,这是一种商业行为,不是伦理行为。他认为这样的行为本身是值得赞赏的,但是仅靠一份保险对于稳定婚姻来说是远远不够的。“婚姻的维系需要4根支柱,分别是感情、经济、责任以及性,买保险顶多是作为经济支柱上的一环来加固婚姻,是个好的做法但不是维系婚姻的主要手段。”