 Simone
一瓶酱油掀翻了一桶石油,是海天味业太强还是中石化廉颇老矣?
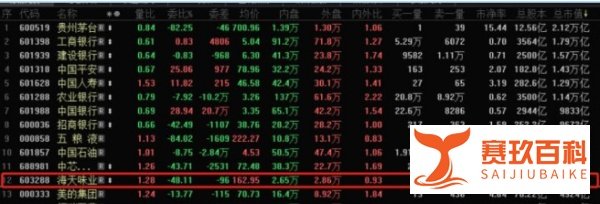
的有关信息介绍如下:海天味业市值超越中国石化,主要是市场环境、行业特性及企业自身经营状况综合作用的结果,不能简单归结为海天味业太强或中石化廉颇老矣。 以下为具体分析:
海天味业一季度继续保持增长态势,实现营收58.84亿元,同比增长7.17%;净利润16.13亿元,同比增长9.17%。持续的良好业绩表现撑起了其股价,自3月底以来,股价从不到76元每股涨至近164元每股,仅用了不到5个月的时间。
从毛利率来看,根据2019年年报数据,海天味业酱油毛利率达50.38%、调味酱47.56%、蚝油37.96%,较高的毛利率意味着企业在产品定价、成本控制等方面具有一定优势,能够获得较为可观的利润,进而推动市值增长。
调味品行业属于消费必需品行业,具有刚需属性。无论宏观经济环境如何变化,人们对酱油等调味品的需求相对稳定,受经济周期波动的影响较小。这使得海天味业在市场不确定性增加时,依然能够保持相对稳定的业绩,吸引投资者的关注。
随着人们生活水平的提高和消费升级的趋势,消费者对调味品的品质和品牌要求也越来越高。海天味业作为行业龙头,凭借其品牌优势、产品质量和渠道布局,能够更好地满足消费者的需求,进一步扩大市场份额,提升企业的盈利能力和市值。
在当前的市场环境下,消费类股票往往受到投资者的青睐。海天味业作为消费板块的优质企业,具有良好的成长性和稳定性,符合投资者的偏好。资金不断流入消费板块,推动了海天味业股价的上涨和市值的提升。
中国石化的业务与宏观经济环境密切相关。受宏观经济增速放缓、全球贸易摩擦等因素的影响,工业生产和交通运输等领域对石油产品的需求下降,导致中国石化的产品销售受到一定冲击。
国际原油价格是中国石化业绩的重要影响因素。近年来,国际原油价格持续下跌,使得中国石化的上游勘探及开发业务面临较大压力。一季度,中国石化净亏损197.82亿元,去年同期为盈利147.63亿元,业绩的大幅下滑影响了投资者对公司的信心,导致股价下跌和市值缩水。
从毛利率来看,2019年中国石化石化勘探及开发毛利率为15.5%、炼油4.3%、化工8%,远低于海天味业酱油等产品的毛利率。较低的毛利率使得中国石化在面对成本波动和市场竞争时,盈利能力相对较弱,对市值的支撑也相对不足。
石油化工行业具有明显的周期性。在行业上行周期,原油价格上涨,企业盈利增加,市值上升;而在行业下行周期,原油价格下跌,企业盈利减少,市值下降。当前石油化工行业处于下行周期,中国石化的市值也受到了一定影响。
海天味业所处的调味品行业和中国石化所处的石油化工行业在行业特性、市场规模、竞争格局等方面存在巨大差异。调味品行业市场规模相对较小,但增长稳定;石油化工行业市场规模庞大,但受宏观经济和国际原油价格影响较大。因此,不能简单地将两个不同行业的企业进行市值对比,并得出谁强谁弱的结论。
海天味业处于成长阶段,具有较高的成长性和发展潜力,市场对其未来业绩增长预期较高,因此愿意给予较高的估值。而中国石化作为大型国有企业,已经进入成熟阶段,业绩增长相对稳定,市场对其估值也相对较为保守。
市值是企业在资本市场上的阶段性表现,受到多种因素的影响,包括业绩、行业趋势、市场情绪等。海天味业市值超越中国石化只是当前市场环境下的一个现象,不能代表企业的长期发展能力和竞争力。随着市场环境的变化和企业自身的发展,两者的市值排名也可能会发生变化。