 Simone
2020年中国餐饮业区域分布及企业竞争格局 山东 “吃货大省”地位稳固
的有关信息介绍如下:2020年中国餐饮业区域分布呈现多极化格局,山东省以4430.46亿元餐饮收入蝉联全国首位,“吃货大省”地位稳固;企业竞争格局中,海底捞、杨国福等品牌在细分领域占据龙头地位,区域品牌与全国连锁品牌形成差异化竞争。
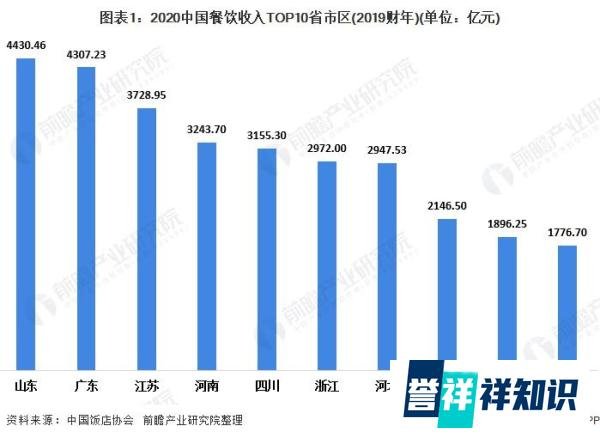
头部省份收入领先,山东广东稳居第一梯队
山东省以4430.46亿元餐饮收入蝉联全国第一,成为“吃货大省”核心代表。
广东省以4307.23亿元紧随其后,与山东共同构成餐饮收入超4000亿元的第一梯队。
江苏、河南、四川位列3-5位,餐饮收入均突破3000亿元,形成第二梯队。
“丝绸之路”沿线省市区增速突出
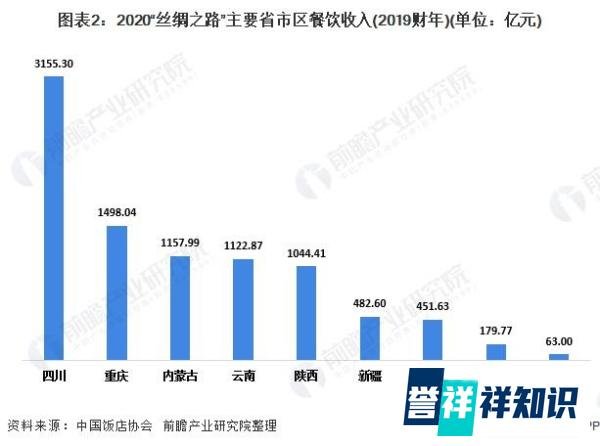
四川、重庆、内蒙古收入位列前三,分别为3155.30亿元、1498.04亿元和1157.99亿元。
四川、重庆、云南、陕西、甘肃5个省份收入增速超10%,其中四川增速达12.40%,显示西部地区餐饮市场潜力。
“21世纪海上丝绸之路”省市区表现分化
山东、广东、江苏收入位列前三,分别为4430.46亿元、4307.23亿元和3728.95亿元。
4个省市区收入增速超10%,显示沿海地区餐饮市场活力。
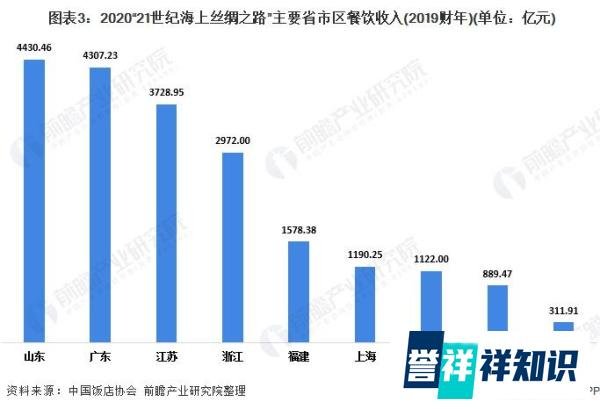
重点区域市场特征
京津冀地区:河北(2947.53亿元)、北京(1204.50亿元)、天津(1122.00亿元)收入增速分别为11.20%、6.10%、10.00%,河北领跑区域增长。
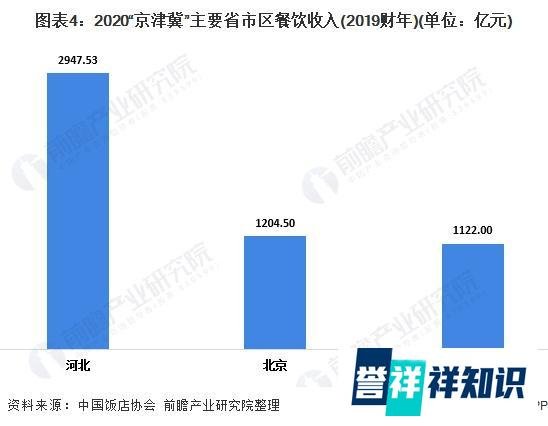
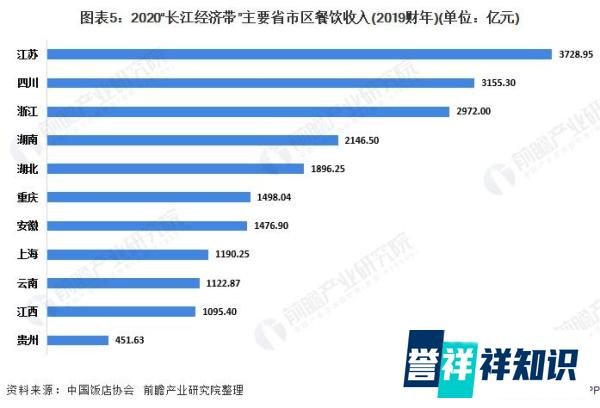
长江经济带:江苏(3728.95亿元)和四川(3155.30亿元)收入领先,江苏同比增长8.70%,四川同比增长12.40%,显示长三角与成渝地区双核驱动格局。
正餐企业:区域龙头主导市场
杭州餐饮服务集团、山东凯瑞商业集团、北京华天饮食位列正餐企业收入前三,显示区域龙头在本地市场的深耕优势。
前20名企业中,地方性品牌占比高,全国性连锁品牌尚未形成绝对垄断。
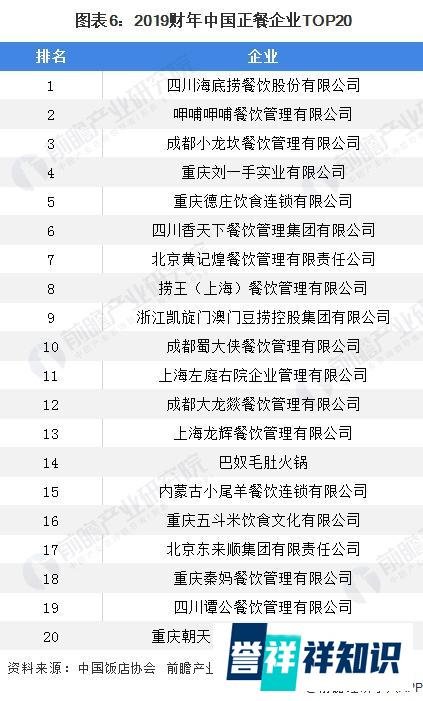
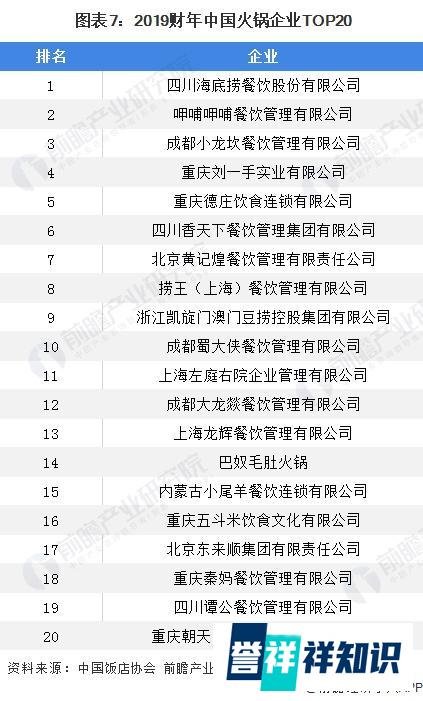
火锅企业:川渝品牌占据主导
海底捞以全国性布局和品牌影响力稳居火锅企业首位。
前20名企业中,四川和重庆品牌占比超60%,区域产业集群效应显著。
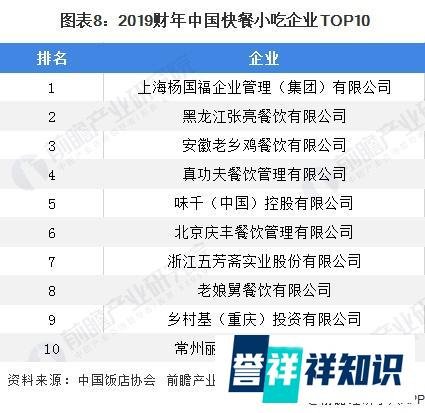
快餐小吃领域:麻辣烫品牌领跑
杨国福、张亮凭借麻辣烫品类的高标准化和规模化运营占据前两位。
老乡鸡、真功夫等中式快餐品牌紧随其后,显示快餐小吃领域多元化竞争态势。
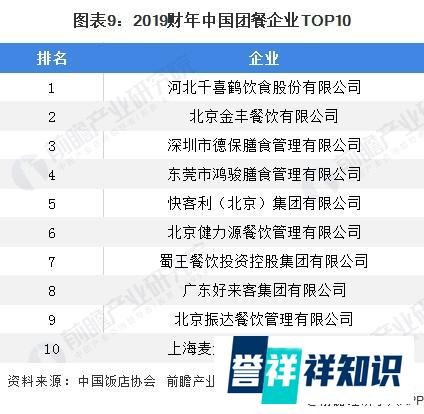
团餐领域:区域企业突围
河北千喜鹤以供应链优势和政府、企业客户资源位列团餐企业首位。
北京金丰餐饮、深圳德保膳食分列二三位,显示团餐市场区域化特征明显。
休闲餐饮领域:区域品牌崛起
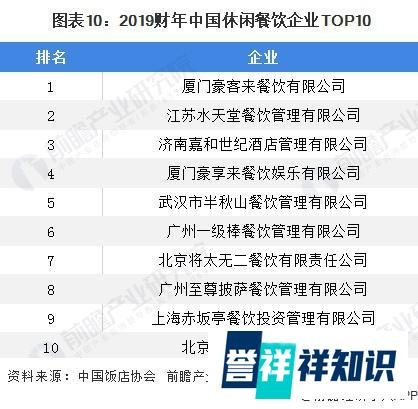
厦门豪客来、江苏水天堂、济南嘉和世纪位列前三,均以区域市场为核心布局。
休闲餐饮企业规模相对较小,但区域品牌通过差异化定位实现稳定增长。